
Dropshipping
Traduction automatique · Lire l’original
Après l’éclatement de la pandémie de Covid-19 et la quarantaine, la demande pour la création de boutiques en ligne a été décuplée, tandis que selon l’Association des industriels grecs, le chiffre d’affaires des boutiques en ligne grecques pendant la période de confinement a en moyenne été multiplié par six.
Le commerce de détail à l’ère numérique est englobé en trois aspects : des clients interconnectés, un magasin intelligent et une chaîne d’approvisionnement interconnectée.
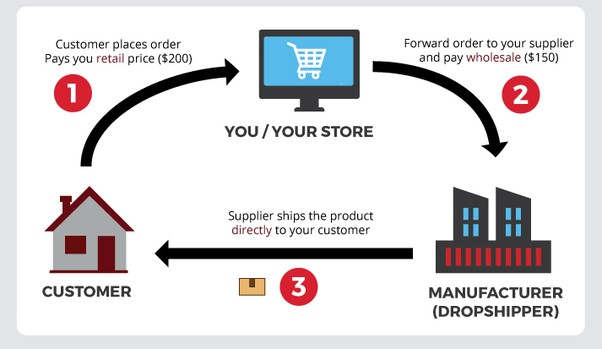
Une nouvelle forme de modèle économique de boutique numérique est également le drop shipping. Un nouveau système de gestion qui modifie les données d’un magasin en ligne, car il simplifie son processus de fonctionnement.
En particulier, la boutique en ligne, au lieu de maintenir un espace de stockage et d’inventaire, est essentiellement une « vitrine électronique » en achetant directement les produits nécessaires à ses commandes, auprès d’un fournisseur à un prix de gros.
Dans cette situation, les obligations de la boutique intermédiaire en ligne concernent principalement la gestion des relations clients, la fidélisation et l’acquisition de nouveaux clients ainsi que le traitement des commandes.
Il est clair que le grossiste, la boutique en ligne et le client final peuvent se trouver dans différents pays, à l’intérieur ou à l’extérieur de l’Union européenne.
Les avantages comparatifs incluent l’absence de capital de démarrage ou d’abonnement, car des plateformes prêtes à l’emploi comme eBay ou Aliexpress peuvent fournir des plateformes prêtes à l’emploi de telles boutiques en ligne, qui ne nécessitent pas de connaissances informatiques très spécialisées. Elles sont limitées à une connexion Internet et à un ordinateur.
Traitement comptable et fiscal.
Le revendeur (e-shop) est responsable de délivrer un document fiscal (facture ou reçu de détail) au consommateur. Pour sa propre assurance, il doit tenir un enregistrement complet de a) les détails de la commande électronique qu’il a acceptée, b) la commande qu’il a remise lui-même au grossiste avec la commande à envoyer directement aux consommateurs, et c) tous les documents relatifs à l’expédition du produit ainsi que les documents de facturation.
La transaction est taxée dans l’État d’importation des marchandises, auquel les droits de douane et la TVA à l’importation sont dus, conformément au cadre juridique du pays concerné. Le traitement est similaire lorsque la marchandise est envoyée au consommateur final en Grèce, où les charges prévues par le Code douanier sont appliquées.
S’il n’y a pas d’entreprise ou d’entreprise (individuelle, P.C., E.E., OE, etc.), une entreprise doit être créée. La procédure est la suivante : le client paie pour la boutique en ligne. La boutique en ligne paie le fournisseur au nom du client final en envoyant ses informations, tout en conservant le pourcentage de ses bénéfices.
Les documents qui seront émis, reçus ou factures au détail, que ce soit dans les pays de la communauté ou dans des pays tiers, ne doivent pas être soumis à des frais de TVA.
La vente de marchandises à l’intérieur du pays en envoyant les marchandises directement d’un tiers pays aux destinataires présente les caractéristiques de la cession du droit d’importation. Après l’abolition du paragraphe 4 de l’article 13 de la TVA avec le paragraphe 3 de l’article 20 de la loi 4141/2013 (Gazette gouvernementale A ́ 81 / 05-04-2013), les livraisons de biens effectuées avant leur importation ne sont pas soumises à la TVA et donc la facture émise par le cédant n’inclut pas la TVA. La TVA correspondante est perçue conformément aux dispositions en vigueur en vertu de la législation douanière et fiscale lorsque les marchandises sont placées sous la procédure de libération pour la libre circulation. La formation de la valeur imposable est effectuée conformément aux dispositions de l’article 20 du Code TVA, conformément aux dispositions communautaires pertinentes sur la formation d’une valeur douanière (POL.1087/2013).
L’expédition de biens à des particuliers, importés par l’entreprise puis envoyés à des particuliers, ne relève pas de la directive 2006/79/CE qui régit l’exonération fiscale pour l’importation de biens sous forme de petits lots de caractère non commercial provenant de pays tiers.
Les données de détail (A.L.P.) délivrées sont soumises à la TVA car, lorsqu’elles sont envoyées aux clients, selon le paragraphe 1 de l’article 13 de la TVA, la livraison est considérée comme ayant eu lieu sur le territoire du pays.
En ce qui concerne l’importation de petits colis (expédition de marchandises d’un tiers directement à des particuliers), dont la valeur réelle ne dépasse pas 22 EUR par cargaison, ils sont exonérés de TVA. 24 Reg. 1186/09 et les articles 20-21 de la loi 1684/87) et les biens dont la valeur totale ne dépasse pas 150 euros sont exonérés de droits.
Pour l’émission du reçu de détail, si l’entreprise est grecque, elle délivre les informations fiscales (facture ou article de détail) sans TVA, indiquant qu’il s’agit d’une transaction imposable hors de Grèce (article 13 TVA). À notre avis, elle doit disposer de toute la preuve de la documentation de la transaction prouvant que la transaction est hors du champ de la TVA en Grèce. Ces données sont a) les commandes électroniques reçues des acheteurs / consommateurs (imprimant les détails, articles, quantités et valeur de l’acheteur), b) les commandes données par l’entreprise au fabricant ou au grossiste établi dans un pays tiers avec la commande à envoyer directement aux consommateurs et c) tout autre document envoyé par le fabricant ou le grossiste accompagné de la facture à la société grecque associant les expéditions des marchandises aux commandes acceptées par la société grecque auprès des acheteurs / consommateurs.
Autres articles

2027du marché immobilier grec : la taxe de transfert de la nouvelle 15% pour les acheteurs hors UE et les principales mesures que les investisseurs doivent connaître
Traduction automatique · Lire l’originalTaxe de transfert de biens en Grèce 2027 des changements devraient transformer une partie du marché immobilier grec, en…

Les non-résidents doivent-ils déposer une déclaration fiscale grecque en 2026?
Traduction automatique · Lire l’originalGuide complet pour les personnes vivant à l’étranger ayant un revenu ou un bien immobilier en Grèce Si vous…