
Dropshipping
Automatische Übersetzung · Original lesen
Nach Ausbruch der Covid-19 -Pandemie und der Quarantäne stieg die Nachfrage nach der Errichtung von E-Shops um das Zehnfache, während laut dem Verband griechischer Industrieller der Umsatz in griechischen Online-Shops während der Lockdown-Zeit im Durchschnitt versechsfacht wurde.
Der Einzelhandel im neuen digitalen Zeitalter ist in drei Bereiche gefasst: vernetzte Kunden, ein intelligentes Geschäft und eine vernetzte Lieferkette.
Eine neue Form des digitalen Geschäftsmodells ist ebenfalls Dropshipping. Ein neues Managementsystem, das die Daten eines E-Shop-Shops verändert, indem es den Betriebsablauf vereinfacht.
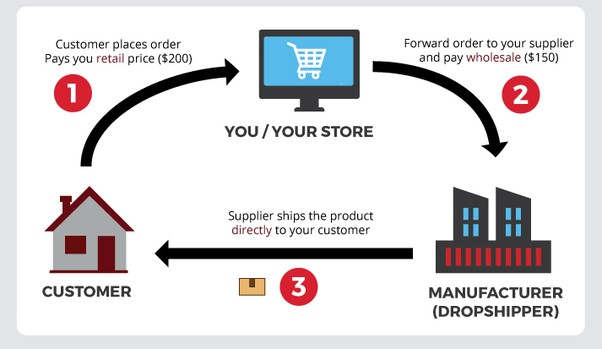
Insbesondere ist der Online-Shop statt Lager- und Lagerflächen im Wesentlichen ein "Elektronikladen", indem er die Produkte, die er zur Erfüllung seiner Bestellungen benötigt, direkt von einem Lieferanten zu einem Großhandelspreis einkauft.
In dieser Situation betreffen die Pflichten des Zwischenhändlers vor allem das Management der Kundenbeziehungen, die Bindung und Gewinnung neuer Kunden sowie die Bearbeitung von Bestellungen.
Es ist klar, dass der Großhändler, der E-Shop und der Endkunde sich in verschiedenen Ländern befinden können, innerhalb oder außerhalb der Europäischen Union.
Zu den komparativen Vorteilen gehört, dass kein Startkapital oder ein Abonnement erforderlich ist, da Ready-Made-Plattformen wie eBay oder Aliexpress fertige Plattformen solcher Online-Shops anbieten können, die kein sehr spezialisiertes IT-Wissen erfordern. Sie sind auf eine Internetverbindung und einen Computer beschränkt.
Buchhaltung und steuerliche Behandlung.
Der Wiederverkäufer (E-Shop) ist dafür verantwortlich, dem Verbraucher ein Steuerdokument (Rechnung oder Einzelhandelsbeleg) auszustellen. Zu seiner eigenen Sicherheit muss er ein vollständiges Protokoll führen über a) die Details der elektronischen Bestellung, die er angenommen hat, b) die Bestellung, die er dem Großhändler mit der Bestellung direkt an die Verbraucher übermittelt hat, und c) alle Dokumente, die mit dem Versand des Produkts und den Abrechnungsunterlagen zusammenhängen.
Die Transaktion wird im Einfuhrstaat der Waren besteuert, auf den die Zölle und die Einfuhr-Mehrwertsteuer fällig sind, gemäß dem Rechtsrahmen des jeweiligen Landes. Die Behandlung ist ähnlich, wenn die Ware an den Endverbraucher in Griechenland gesendet wird, wo alle im Zollgesetzbuch vorgesehenen Gebühren erhoben werden.
Wenn es kein Unternehmen oder Unternehmen (Einzelpersonen, P.C., E.E., OE usw.) gibt, sollte eines gegründet werden. Das Verfahren läuft wie folgt ab: Der Kunde zahlt für den E-Shop. Der E-Shop zahlt den Lieferanten im Namen des Endkunden, indem er seine Daten sendet, während er den Prozentsatz seines Gewinns behält.
Die Dokumente, die als Einzelhandelsquittungen oder Rechnungen entweder in Ländern der Gemeinschaft oder in Drittländern ausgestellt werden, dürfen keine Mehrwertsteuer haben.
Der Verkauf von Waren innerhalb des Landes durch den direkten Versand der Waren aus einem Drittland an die Empfänger weist die Merkmale einer Abtretung des Einfuhrrechts auf. Nach der Abschaffung von Absatz 4 von Artikel 13 der Mehrwertsteuer mit Absatz 203 des Gesetzes 4141/2013 (Amtsblatt A' ́ 81 / 05-04-2013) unterliegen die Lieferungen von Waren, die vor ihrer Einfuhr erfolgen, nicht der Mehrwertsteuer, und daher enthält die vom Abtretor ausgestellte Rechnung keine Mehrwertsteuer. Die entsprechende Mehrwertsteuer wird gemäß den geltenden Bestimmungen des Zoll- und Steuerrechts eingezogen, wenn die Waren dem Verfahren zur Freigabe des freien Umkehrs untergebracht werden. Die Erhebung des Steuerwerts erfolgt gemäß den Bestimmungen von Artikel 20 des Mehrwertcodes in Verbindung mit den einschlägigen Gemeinschaftsbestimmungen zur Bildung eines Zollwerts (POL.1087/2013).
Der Versand von Artikeln an Privatpersonen, die vom Unternehmen importiert und dann an Privatkunden weitergeleitet werden, fällt nicht unter die Richtlinie 2006/79/EG, die die Steuerbefreiung für den Import von Waren in Form kleiner nicht-kommerzieller Pakete aus Drittländern regelt.
Die ausgegebenen Einzelhandelsdaten (A.L.P.) unterliegen der Mehrwertsteuer, da sie nach Absatz 1 Artikel 13 der Mehrwertsteuer an Kunden gesendet werden, gilt die Lieferung als innerhalb des Landesgebiets.
Bezüglich der Einfuhr von Kleinpaketen (Versand von Waren aus einem Drittland direkt an Privatpersonen), deren Realwert 22 EUR pro Lieferung nicht überschreitet, sind sie von der Mehrwertsteuer befreit. 24 Reg. 1186/09 und Artikel 20-21 des Gesetzes 1684/87) und Artikel, deren Gesamtwert 150 Euro nicht übersteigt, sind zollfrei.
Für die Ausgabe des Einzelhandelseingangs, falls das Unternehmen griechisch ist, stellt es die Steuerinformationen (Rechnung oder Einzelhandelsartikel) ohne Mehrwertsteuer aus, die besagt, dass es sich um eine steuerpflichtige Transaktion außerhalb Griechenlands handelt (Artikel 13 Mehrwertsteuer). Unserer Meinung nach sollte es alle Nachweise der Transaktionsdokumentation vorweisen, die belegen, dass die Transaktion außerhalb des Geltungsbereichs der Mehrwertsteuer in Griechenland fällt. Solche Daten umfassen a) die elektronischen Bestellungen, die es von Käufern/Verbrauchern erhält (Drucken mit den Angaben des Käufers, Artikeln, Mengen und Wert), b) die Bestellungen, die das Unternehmen an den in einem Drittland ansässigen Hersteller oder Großhändler mit der Bestellung direkt an Verbraucher vergeben hat, und c) alle anderen Dokumente, die vom Hersteller oder Großhändler zusammen mit der Rechnung an das griechische Unternehmen an das griechische Unternehmen gesendete Dokumente senden, die die Sendungen der Waren mit den vom griechischen Unternehmen von den Käufern/Verbrauchern angenommenen Bestellungen verknüpfen.
Weitere Artikel

Immobilienmarkt Griechenlands 2027: Neue 15% Übertragungssteuer für Nicht-EU-Käufer und die wichtigsten Maßnahmen, die Investoren kennen müssen
Automatische Übersetzung · Original lesenGriechenland Grundübertragungssteuer 2027 Veränderungen werden einen Teil des griechischen Immobilienmarktes grundlegend verändern, insbesondere für bestimmte Nicht-EU-Wohnimmobilienkäufer. Nach den von…

Müssen Nichtansässige in 2026eine griechische Steuererklärung abgeben?
Automatische Übersetzung · Original lesenVollständiger Leitfaden für Personen, die im Ausland leben und Einkommen oder Immobilien in Griechenland haben Wenn Sie außerhalb Griechenlands…